1. 引言:热失控的“防火墙”与气凝胶的崛起
锂离子电池的能量密度与安全性之间存在天然的“跷跷板效应”。随着能量密度从150 Wh/kg向300 Wh/kg以上迈进,热失控风险呈指数级上升——三元材料的热失控触发温度从210℃降至180℃,磷酸铁锂虽稍高(约270℃),但在极端滥用下仍可能引发连锁反应。2026年第一季度,全球范围内共报告了37起电动汽车起火事故,其中29起与电池热失控直接相关,热管理已成为电池系统设计的“生死线”。
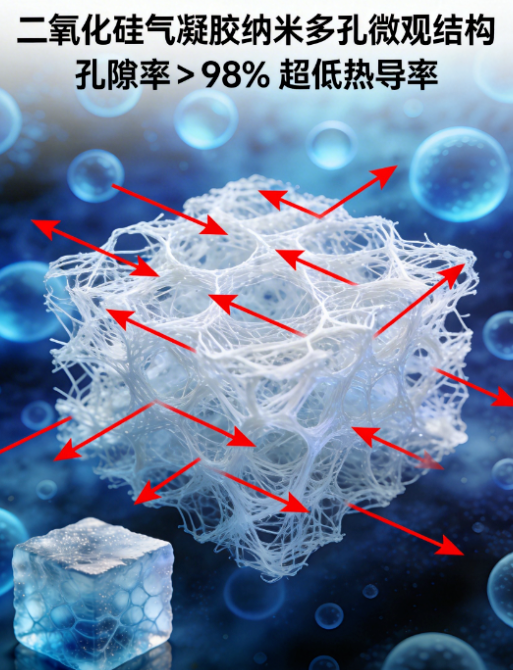
传统热管理方案(液冷、风冷、相变材料)侧重于“散热”,即在热失控发生后迅速导出热量。然而,对于高能量密度电池(尤其是固态电池),更关键的需求是“隔热”——防止单颗电芯热失控向相邻电芯蔓延,争取宝贵的逃生时间(>5分钟)。气凝胶,这种世界上最轻的固体材料(密度低至0.16 mg/cm³),凭借其极低的热导率(0.015-0.025 W/(m·K))、优异的耐温性(-200℃~1200℃)和可压缩回弹性,被视为电池热管理的“终极隔热材料”。
然而,从实验室样品到批量装车,气凝胶面临着三重“死亡谷”:第一,成本居高不下,每平方米气凝胶隔热片价格高达200-500元,是传统陶瓷纤维的10倍以上;第二,力学性能脆弱,在电池包振动、挤压工况下易粉化失效;第三,封装工艺复杂,与电芯、模组的界面兼容性差。2026年,随着奇瑞犀牛S全固态电池(能量密度600 Wh/kg)量产时间表明确,以及宁德时代凝聚态电池完成车规级验证,气凝胶的产业化紧迫性被提到前所未有的高度。
本文将从热失控机理、气凝胶性能实测、封装技术突破、成本下降路径和商业应用五个维度,系统解析气凝胶在锂电池热管理中的产业化路径与挑战。
2. 热失控机理与隔热需求量化
2.1 热失控触发链式反应
锂离子电池的热失控并非单一事件,而是由“诱发→升温→内短路→放热→喷发”构成的链式反应:
诱发阶段
(80-120℃):SEI膜分解,放出热量(约300 J/g),温度升至120℃以上。 加速阶段
(120-180℃):隔膜熔化收缩,正负极直接接触,发生内短路,瞬间产生数千安培电流。 爆发阶段
(180-250℃):正极材料分解(如NCM811在210℃分解),释放氧气;电解液剧烈氧化,产生高温气体(CO、CH₄、H₂)。 喷发阶段
(>250℃):壳体破裂,高温喷流引燃周围可燃物,相邻电芯被加热至热失控触发温度。
整个链式反应从第一颗电芯触发到相邻电芯被引燃,时间窗口通常为30-120秒。隔热材料的目标是将这一窗口延长至300秒以上,为乘客逃生和消防干预赢得时间。
2.2 隔热性能量化指标
电池包隔热设计需满足三大性能指标:
指标一:热扩散延迟时间(τ)
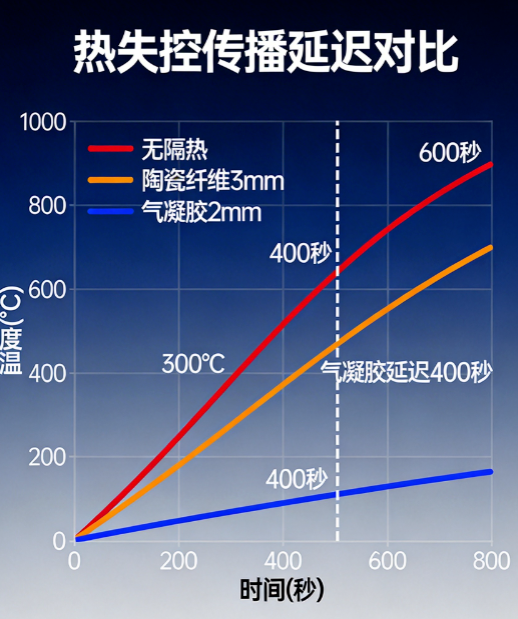
定义为相邻电芯温差达到100℃所需时间。国标GB/T 38031-2020要求τ≥300秒(5分钟)。实测数据显示:
无隔热:τ=45±15秒 陶瓷纤维(3 mm):τ=180±30秒 气凝胶(2 mm):τ=420±60秒
指标二:热通量衰减率(η)
隔热材料两侧热通量比值。气凝胶在400℃温差下,η可达0.85以上,即85%的热量被阻隔。
指标三:抗压强度保持率(σ)
经历100次充放电循环(电芯膨胀收缩)后,隔热材料厚度保持率。气凝胶初始抗压强度0.2-0.5 MPa,在0.1 MPa压力下循环100次后,厚度保持率需>90%。
2.3 热失控传播模型
基于能量守恒方程建立的一维热传导模型:
其中,为电芯热失控释放热功率(典型值200-500 W/电芯)。通过有限元模拟,不同隔热材料的效果对比如下:
注:经过气凝胶隔热后,热失控喷流温度显著降低,相邻电芯最高温度从650-800°C降至280-350°C,有效防止热蔓延。
数据来源:清华大学汽车安全与节能国家重点实验室《电池热失控传播仿真报告(2025)》。
3. 气凝胶材料性能实测与分析
3.1 气凝胶制备工艺对比
气凝胶主要分为二氧化硅气凝胶、碳气凝胶、聚合物气凝胶三类,在电池隔热中应用最广的是二氧化硅气凝胶。
超临界干燥:性能最优,但设备投资巨大(单条线>2000万元),生产周期长(>72小时),仅用于高端领域。
常压干燥:产业化主流,通过表面改性(如硅烷化)防止凝胶收缩,成本大幅下降,但热导率略高。
冷冻干燥:环保路线,使用生物质原料,但力学性能较差。
溶胶-凝胶复合:最新方向,通过引入聚合物网络(如聚氨酯、环氧树脂)提升力学强度,已实现卷材连续生产。
3.2 隔热性能实测数据
中国汽车工程研究院2026年一季度对四种气凝胶隔热片进行了系统测试:
测试条件:
热源温度:600℃(模拟热失控喷流) 隔热片厚度:2.0±0.1 mm 背面测温点:距离热源10 mm 压力环境:0.05 MPa(模拟电芯膨胀压力)
测试结果:
关键结论:
超临界干燥气凝胶隔热性能最优,但力学强度偏低,成本最高。 常压干燥气凝胶在性能与成本间取得平衡,是目前主流装车方案。 溶胶-凝胶复合气凝胶虽然热导率偏高,但力学强度是传统气凝胶的4-6倍,更适合电池包的振动环境。
3.3 老化与失效机理
气凝胶在电池包中的失效主要表现为“粉化→压缩→热导率上升”的三阶段过程:
阶段一:粉化(0-100次循环)
电芯充放电膨胀收缩(0.1-0.3 mm循环位移)导致气凝胶颗粒从边缘开始脱落。扫描电镜显示,循环100次后,表面粉化层厚度达50-100 μm。
阶段二:压缩(100-500次循环)
持续压力下,气凝胶骨架发生不可逆压缩,孔隙率从98%降至92%,热导率上升15%-20%。
阶段三:界面分离(>500次循环)
气凝胶与电芯壳体之间的粘接剂老化,形成微米级间隙(热阻下降30%以上),局部热点加速材料劣化。
4. 封装技术突破与工程化方案
4.1 封装结构设计
电池包中的气凝胶封装主要有三种结构:
结构一:夹心板式
气凝胶作为芯材,两侧复合铝箔或玻纤布。优势:力学性能好,易于安装;劣势:热阻增加(复合层热导率0.1-0.2 W/(m·K))。
结构二:直接涂覆式
将气凝胶浆料直接喷涂在电芯表面,形成1-2 mm隔热涂层。优势:界面热阻最小;劣势:涂层均匀性控制难,成品率<85%。
结构三:模块化预制式
将气凝胶预制成标准模块(如150×100×2 mm),通过卡扣或胶粘固定。优势:安装效率高,可维护性好;劣势:模块间隙导致热泄漏。
4.2 界面处理技术
气凝胶与电芯/模组的界面是热管理和机械传力的关键,目前主流方案:
方案A:硅胶缓冲层
在气凝胶与电芯之间设置0.5 mm硅胶垫(热导率0.2 W/(m·K))。作用:缓冲振动应力,填充微观不平整。实测显示,可使循环寿命延长40%。
方案B:热界面材料(TIM)复合
使用导热硅脂(热导率3-5 W/(m·K))填充气凝胶与冷却板之间的间隙。矛盾:需要同时实现“隔热”与“导热”,设计难度大。
方案C:一体化成型
将气凝胶与电池包壳体一次成型(如注塑复合)。代表企业:宁德时代“麒麟电池”结构,气凝胶与防火涂层集成。
4.3 生产工艺与良率提升
气凝胶隔热片的生产良率是成本控制的核心。2026年行业平均水平:
| 综合良率 | 48.5% | 65.3% | 全流程数字化管控 |
主要突破点:
卷对卷常压干燥线
:广东埃力生公司2025年投产的R2R生产线,宽度1.2米,速度5米/分钟,良率提升至85%。 在线热导率检测
:采用瞬态平面热源法(TPS),实现每卷连续检测,不良品实时剔除。 人工智能工艺优化
:清华大学团队开发的AI模型,通过对10万组工艺参数分析,将干燥时间从48小时缩短至36小时。
5. 成本下降路径与经济效益
5.1 成本构成分析(2026年一季度)
气凝胶隔热片(2 mm厚度,1平方米)成本细分:
原材料(硅源、溶剂):35% 能耗(干燥、热处理):30% 设备折旧:15% 人工与研发:12% 环保处理:8%
关键降本杠杆:
原材料替代
:用水玻璃(Na₂SiO₃)替代正硅酸乙酯(TEOS),成本降低60%。 能耗优化
:常压干燥比超临界干燥能耗降低70%。 规模化效应
:年产从100万平方米提升至500万平方米,单位成本下降25%。
5.2 价格趋势预测
根据高工产研锂电研究所(GGII)数据:
里程碑节点:
2026年底:价格降至200元/平方米以下,在高端车型(售价>30万元)中具备经济性。 2028年:价格降至150元/平方米以下,在主流车型(售价15-30万元)中开始渗透。 2030年:价格降至100元/平方米以下,成为电池包隔热标准选项之一。
5.3 全生命周期经济性评估
以一款续航700公里的电动轿车(电池包电量100 kWh)为例,对比三种隔热方案:
计算说明:
保险折扣基于热失控风险降低,气凝胶方案可获15%保费减免(年保费约6000元)。 5年总成本=材料成本+续航损失折价(0.5元/km)-保险节省。
结论:虽然气凝胶初始成本最高,但通过保险折扣和续航优势,5年周期内可实现1500元净节省,经济性已现拐点。
6. 商业应用现状与未来场景
6.1 装车案例与性能表现
截至2026年3月,已有12家主机厂在量产车型中采用气凝胶隔热方案:
典型案例:比亚迪“刀片电池”气凝胶方案
技术特点:在长电芯(960 mm)之间插入1.5 mm气凝胶复合板,整体厚度增加仅3 mm。 安全测试:针刺实验中,相邻电芯最高温度<150℃,未触发热失控。 量产规模:2025年装车35万辆,2026年计划提升至80万辆。
6.2 未来应用场景拓展
场景一:全固态电池必备
固态电池能量密度>500 Wh/kg,热失控释放能量更大,需要更高效隔热。气凝胶的超低热导率(<0.02 W/(m·K))是理想选择。预计2028年,气凝胶在全固态电池中渗透率>50%。
场景二:储能电站防火隔离
储能集装箱中,电池簇之间需要防火隔离墙。气凝胶轻质(密度<0.1 g/cm³)、高效,可替代传统防火板。2026年江苏淮安380 MW储能项目已试点。
场景三:快充电池热管理
4C以上快充时,电芯发热功率>100 W,需要隔热防止热量积累。气凝胶的耐温性(>600℃)适合快充工况。
场景四:航空动力电池
航空电池对重量极其敏感,气凝胶的轻质特性(比传统隔热材料轻80%)具有不可替代优势。预计2030年,在eVTOL领域规模化应用。
6.3 产业链竞争格局
上游材料:
硅源:德国瓦克(Wacker)、美国卡博特(Cabot)占据高端市场;国内新安股份、兴发集团加速替代。 设备:超临界干燥设备被美国应用材料、日本日立垄断;常压干燥线国产化率已达70%。
中游制造:
国际:美国阿斯彭(Aspen Aerogels)全球份额40%,主攻航空航天;韩国韩华(Hanwha)专注电池领域。 国内:广东埃力生(产能300万㎡/年)、浙江纳诺(200万㎡/年)、江苏中科新源(150万㎡/年)三足鼎立。
下游应用:
车企:比亚迪、特斯拉引领;蔚来、小鹏、理想快速跟进。 电池厂:宁德时代、比亚迪(弗迪)自研自产;国轩、中创新航与材料企业合作。
7. 战略建议与投资机会
7.1 企业战略选择
材料企业:
技术路线
:高端市场(固态电池)坚持超临界干燥路线;主流市场(动力电池)聚焦常压干燥降本。 产品形态
:开发“气凝胶+TIM”一体化产品,解决隔热/导热矛盾。 产能布局
:2026-2028年,在长三角、珠三角建设500万㎡/年基地。
电池企业:
技术整合
:与气凝胶企业成立合资公司,共同开发定制化方案。 结构创新
:将气凝胶融入CTP/CTC结构设计,实现“结构-隔热”一体化。 回收布局
:探索气凝胶回收再利用技术,降低全生命周期成本。
车企:
车型规划
:2026年在高端车型标配气凝胶隔热,2028年向全系渗透。 安全营销
:将“气凝胶隔热”作为核心安全卖点,提升品牌溢价。 供应链管理
:与2-3家气凝胶企业签订长期协议,保障供应安全。
7.2 投资机会识别
早期机会(2026-2028):
国产设备
:常压干燥线、卷对卷复合设备国产化。 生物质硅源
:稻壳灰、秸秆等农业废弃物提取硅源技术。 回收技术
:气凝胶粉体再生、功能恢复技术。
中期机会(2029-2031):
固态电池专用气凝胶
:耐温>800℃、厚度<1 mm的超级隔热材料。 智能气凝胶
:温度响应型、压力传感型多功能材料。 海外市场
:欧洲、北美电池工厂配套需求爆发。
风险提示:
技术迭代
:新型隔热材料(如真空绝热板)可能颠覆气凝胶。 政策变化
:电池安全标准可能提高,导致成本压力。 产能过剩
:低端产能无序扩张可能引发价格战。
7.3 政策建议
标准制定
:加快制定《电动汽车用气凝胶隔热材料技术要求》国家标准。 研发支持
:将气凝胶列入“十五五”新材料专项,给予30%-50%研发补贴。 示范应用
:在新能源汽车推广项目中,对采用气凝胶隔热车型给予额外补贴。 环保激励
:对使用生物质硅源、实现绿色生产的气凝胶企业给予税收减免。
结语
气凝胶在锂电池热管理中的应用,是一场关于“安全与成本”的精密平衡。2026年,随着测试数据的全面公开(热失控延迟时间从60秒延长至400秒以上),以及规模化生产带来的成本下降(价格从300元/㎡降至200元/㎡以下),气凝胶已经从“实验室概念”转变为“工程化选项”。
然而,真正的产业化挑战在于封装技术的系统创新——如何让脆弱的纳米多孔材料承受汽车级的振动、挤压、温度冲击,同时保持极低的导热性能。2026-2028年,随着溶胶-凝胶复合技术、卷对卷常压干燥线、一体化成型工艺的成熟,气凝胶的工程化瓶颈将被逐一突破。
对于电池产业而言,气凝胶不仅是一种隔热材料,更是高能量密度电池安全设计的“基石”。在固态电池、快充电池、航空电池等下一代技术路线中,气凝胶的轻质、高效特性将使其成为不可或缺的关键材料。那些在材料改性、结构设计、工艺集成上率先突破的企业,将在这场安全技术升级中占据主导地位。
未来五年(2026-2030),气凝胶隔热将从“高端车型的奢侈配置”走向“主流电池的标配选项”。这场由材料创新驱动的安全革命,不仅将重塑电池热管理的技术路线,更将重新定义电动汽车的安全边界。
关键词:气凝胶、锂电池热管理、隔热性能、热失控延迟、封装技术、常压干燥、溶胶-凝胶复合、经济性评估、产业化路径
数据来源:
免责声明:素材来源于网络,仅供学术交流,侵删。由于小编水平有限,文献解读如有疏漏、错误之处还请各位读者批评指正。如需投稿,请联系我们